El banco público porteño inauguró una oficina comercial en el Polo Científico Tecnológico de Neuquén, orientada a proveedores de la cadena energética. Llega con la producción de crudo en máximos históricos y con las pymes reclamando crédito más barato y plazos más largos. El impacto real depende de datos que, por ahora, no se informaron: montos, tasas y plazos.
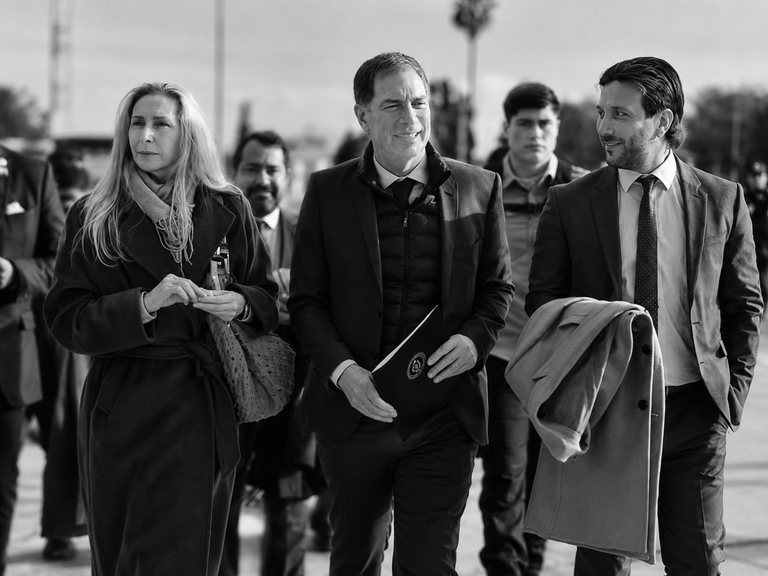
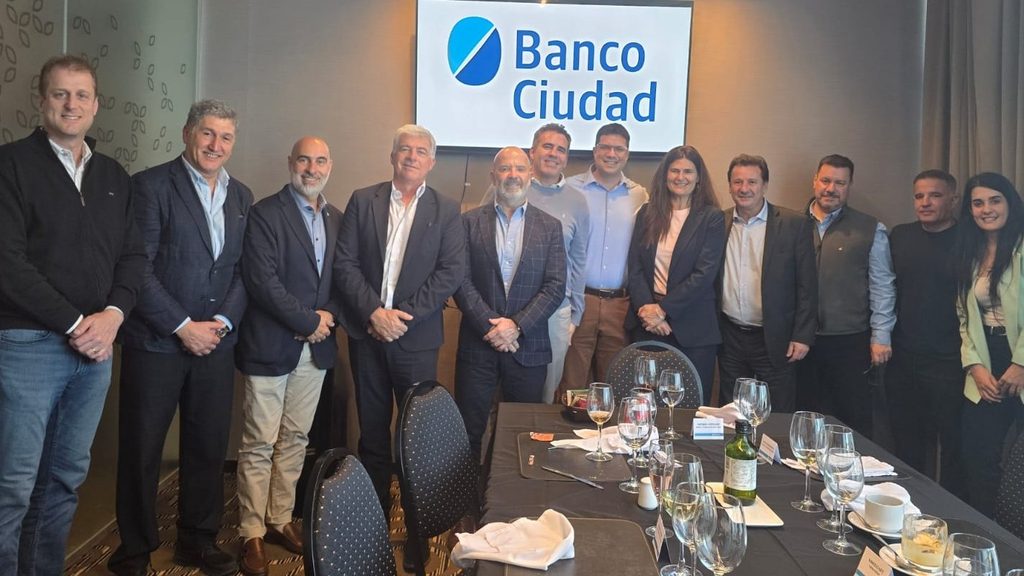
Banco Ciudad habilitó el jueves 29 de octubre una oficina comercial para empresas en el primer piso del edificio ENE (Av. Huilén y Av. Soldi, Polo Científico Tecnológico de Neuquén). El día anterior hubo encuentros con empresarios, con el gerente general Bruno Folino y el subgerente general de Banca Mayorista Claudio Saffirio. Apunta a mipymes proveedoras de la cadena de Vaca Muerta, con líneas de capital de trabajo, bienes de capital, proyectos de inversión, descuento de documentos y comercio exterior. Folino dijo que el banco busca acompañar “con mayor cercanía” a un sector estratégico.
El contexto económico: récord productivo y cuello de botella financiero
La apertura coincide con el mejor momento productivo de la cuenca. En septiembre de 2026 la Argentina produjo 973.700 barriles diarios de petróleo, un 15,5% más que un año antes y a unos 26.300 barriles del millón. Vaca Muerta aportó 698.500 barriles diarios, alrededor del 72% del total nacional. Neuquén promedió 714.089 barriles diarios (+25,95% interanual), con el 97,69% proveniente de no convencionales. En gas, la provincia produjo 104,76 millones de m³ diarios, un 9,46% más que en septiembre de 2025.
Ese crecimiento no se tradujo de manera pareja en la cadena de proveedores. Tres señales de las últimas semanas:
- Crédito. Daniel Dreizzen (AOG Patagonia 2026) planteó que las pymes enfrentan tasas altas, plazos cortos y garantías rígidas, y que ese “apagón crediticio” podría frenar más de 45.000 empleos directos proyectados.
- Costo del dinero. FECENE (más de 640 empresas) pidió crédito “razonable”: caro para proveedores locales, barato para operadoras.
- Cobranzas. CEISA objetó el pedido de Halliburton de bajar 23% los contratos de agosto a diciembre y denunció demoras en los certificados para facturar.
Qué aporta Banco Ciudad
Según datos de 2025 del propio banco, está entre las diez principales en crédito al sector privado, con resultado neto de $129.441 millones, ROE de 7,3% (unas 1,6 veces el sistema) y financiamiento a mipymes por $250.000 millones. Son cifras de toda la cartera: no se informó cupo, tasa, moneda ni plazo para Neuquén.
Como los contratos de las pymes proveedoras son mayoritariamente en dólares, según Forbes Argentina, la moneda y el costo del fondeo pesan tanto como la oficina.
Un mercado con jugadores establecidos
- BPN. Banco provincial con líneas históricas (“Impulso Vaca Muerta”); según FECENE prepara una línea a tasa preferencial para equipos, condicionada a contratar personal neuquino.
- Banco Nación. Presentó en la AOG líneas de hasta diez años y una bonificación de un punto en tasas de líneas en moneda extranjera.
- Privados. Macro, Galicia y Comafi ya operan en la capital neuquina.
- Mercado de capitales. Sociedades de garantía recíproca, cheques de pago diferido, pagarés bursátiles y facturas de crédito electrónicas.
- No confundir. El “Banco Ciudad de Neuquén” que anunció el intendente Mariano Gaido en febrero es una iniciativa municipal distinta.
Puntos abiertos
- Cupo, tasas, plazos, garantías y moneda de las líneas para Neuquén.
- Dotación de la oficina y si se convertirá en sucursal.
- Si la mayor oferta abarata el crédito local o se concentra en los proveedores de menor riesgo.
- Exposición a un solo sector: la baja mora de 2025 es de toda la cartera y la cobranza depende de operadoras y contratistas.
¿Te enteraste de algo que no estaba en los titulares? Para eso existe La Rosca. Si querés que siga, invitanos un café ☕